文章转载自"北大纵横"
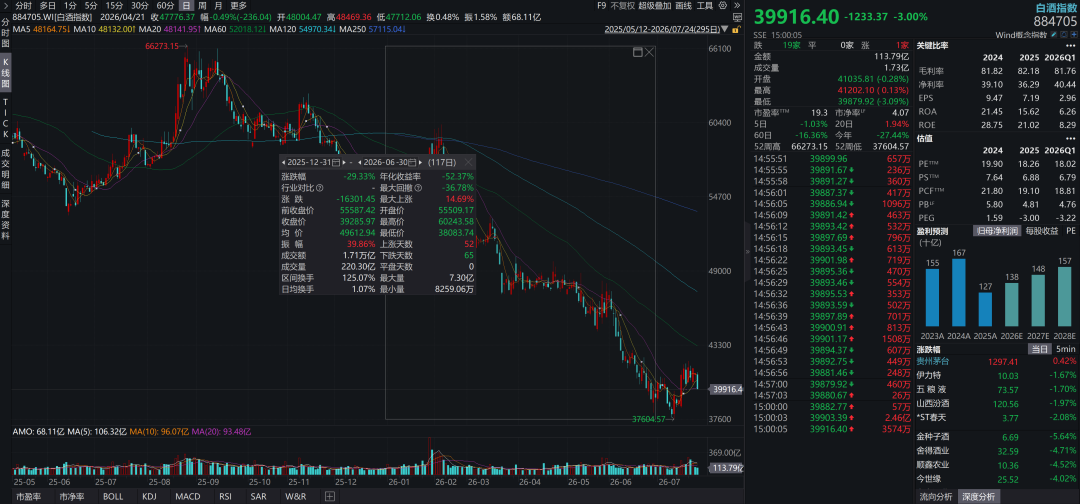
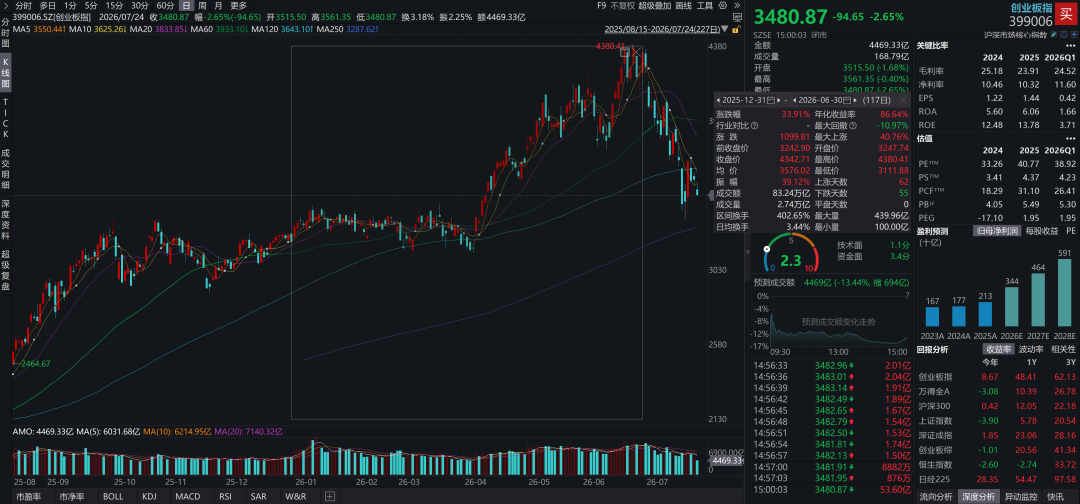
2025年9月,一位投资者发文质疑光模块龙头的盈利预测,一位分析师在朋友圈回怼,说出了那句著名的“买你的白酒去吧,老登”。这句话引爆了全网,此后"A股全员对号入座",分为老登股、中登股和小登股。再后来,老登股一蹶不振,进入了“遭遇群嘲的阶段”,如上图所示,白酒指数在2026年上半年回落了近30%。相反,在此期间,小登股迎来了高光时刻,创业板指在2026年上半年上涨了近34%。从股票走势来看,老登股和小登股的确是对立的,甚至从公募基金持仓来看,二者也是对立的,根据券商的最新统计,截止二季度末,公募基金的“科技成长”仓位已经拉高到了70%附近。但是,从基础的经济学逻辑上,这种对立有很大的问题:1、站在长期的视角,科技进步会带来全要素生产力的提高,全要素生产力的提高会带来消费的提升;2、站在短期的视角,发展科技会带来了巨大的资本开支,资本开支会像基建一样刺激消费;因此,无论是长期视角,还是短期视角,我们都不应该看到消费和科技的对立。然而,在A股市场,我们所看到的景象是,对立已经上升到硅基和碳基对立的高度了。那么,问题出在哪里呢??在于资本开支发生的不同场所,以及剩余价值实现的不同路径。在《关于服务业发展、剩余价值实现和内需扩张》一文中,我们讨论了剩余价值实现是什么以及它有什么意义。
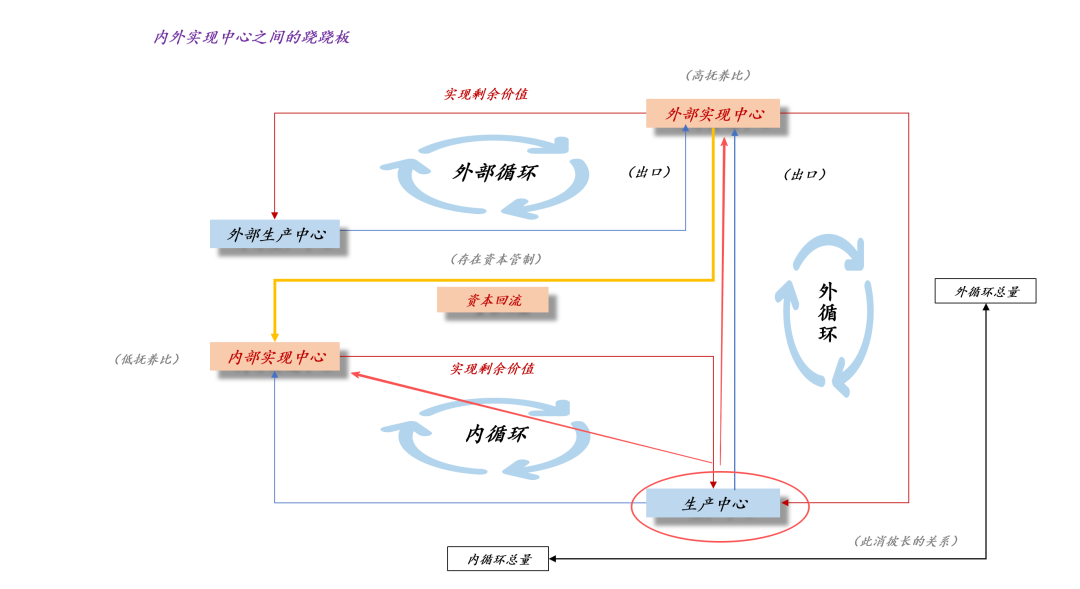
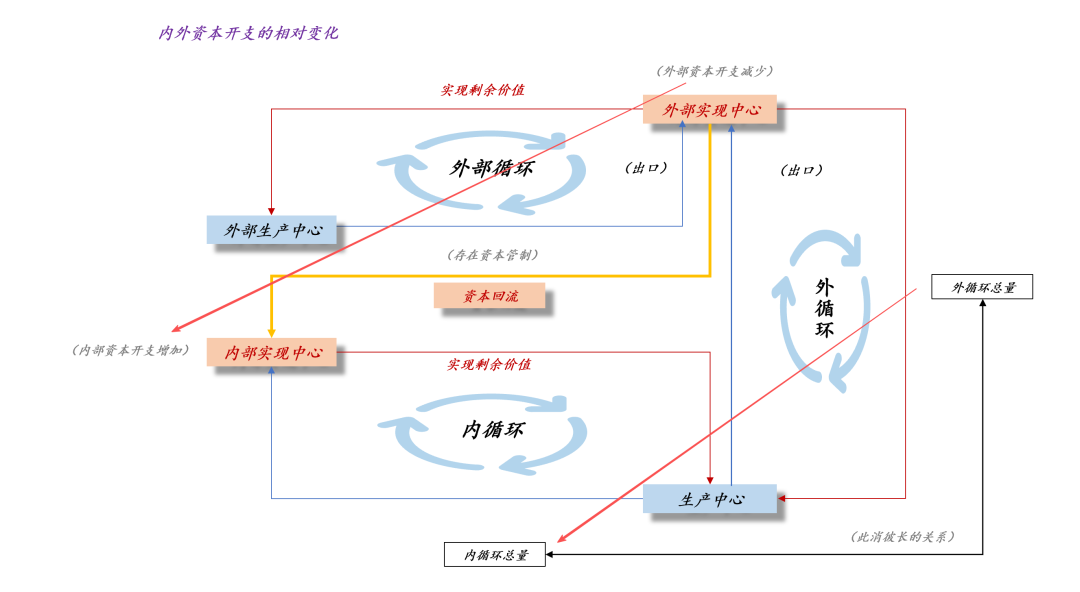
如上图所示,对于一个生产国,其剩余价值的实现渠道有两个,一个是内循环,靠内部实现中心;另一个是外循环,靠外部实现中心。然而,依靠外循环会同时改变本地和出口目的地的抚养比,即降低本地的抚养比和提高外地的抚养比。
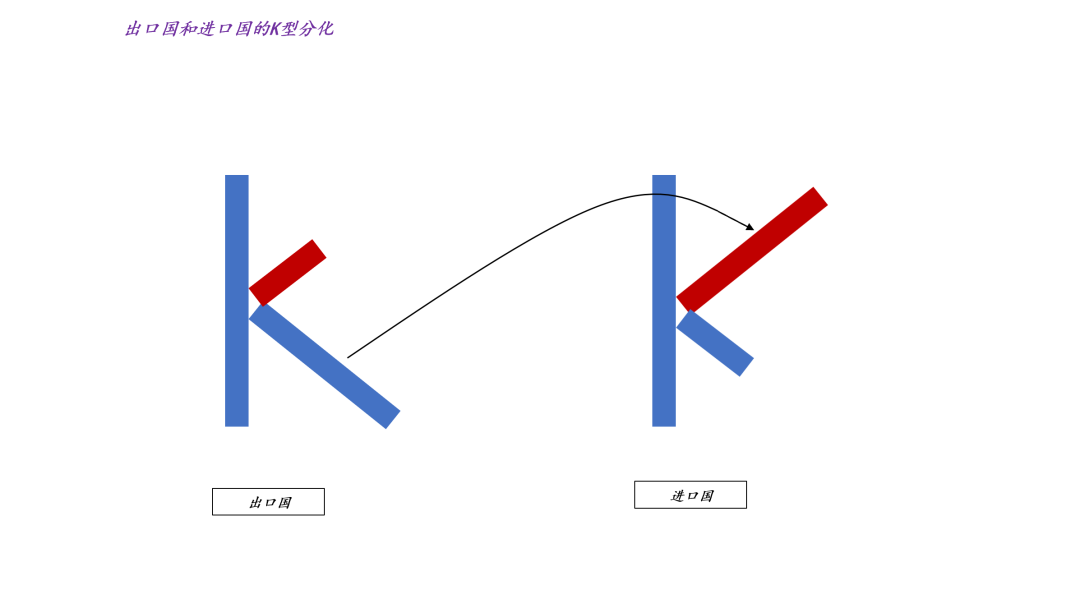
如上图所示,出口国的K型分化和进口国的K型分化是对偶的,出口国面临服务业收缩,进口国面临服务业膨胀。这个影响极其深远。事实上,在现实世界中,不少投资者已经开始讨论“灵活就业人口占比过高的问题”。
于是,问题来了,外循环和内循环之间到底谁是因,谁是果呢??
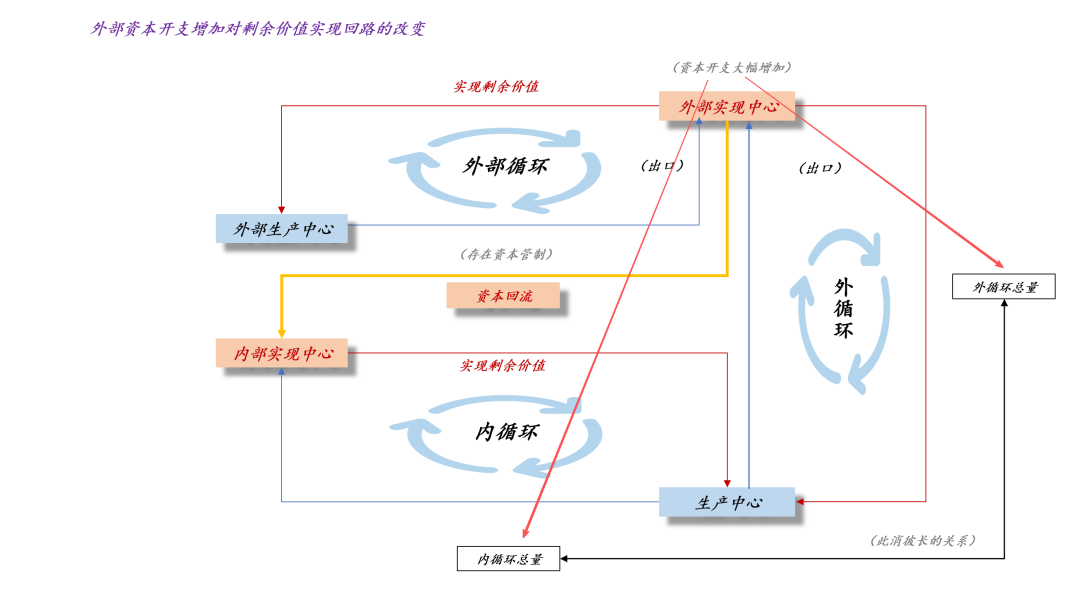
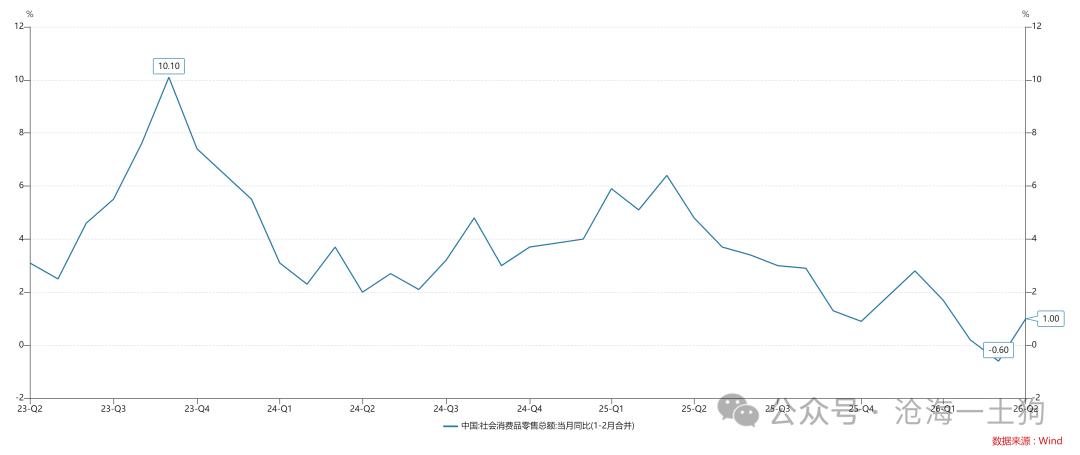
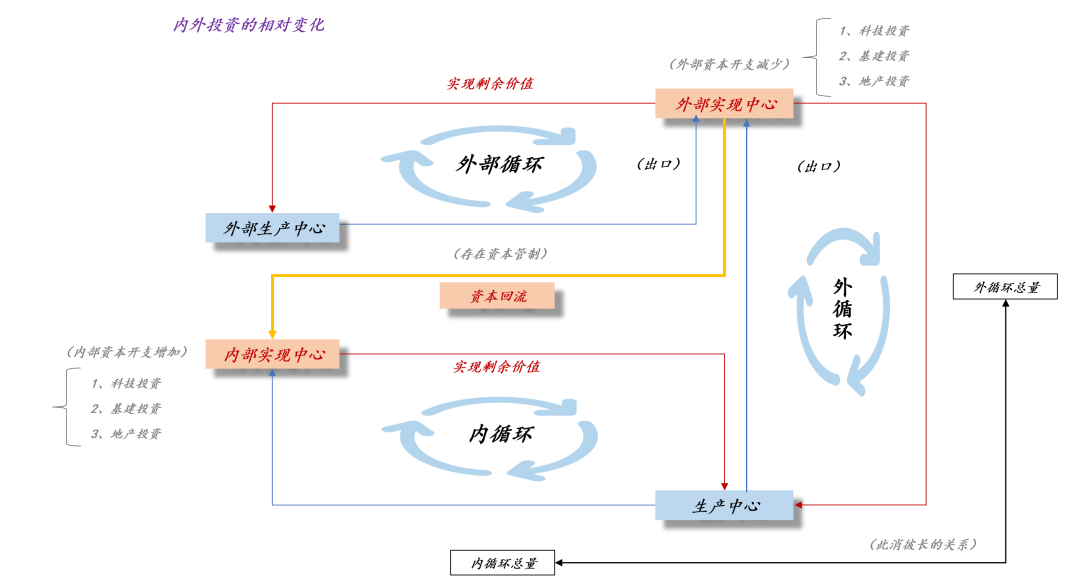
事实上,外循环和内循环均为结果,资本开支的发生场所才是根本原因。如上图所示,在生产条件不变的前提下,当海外资本开支大幅增加时,外循环的总量必然增加,内循环的总量必然减少。然而,内循环总量的减少必然伴随着一系列负面现象:1、服务业的收缩;2、消费的萎靡;3、风险偏好的下降。也就是说,只有通过剩余价值实现原理,我们才能解答最开始的疑惑,为什么科技发展和消费增加出现了背离??
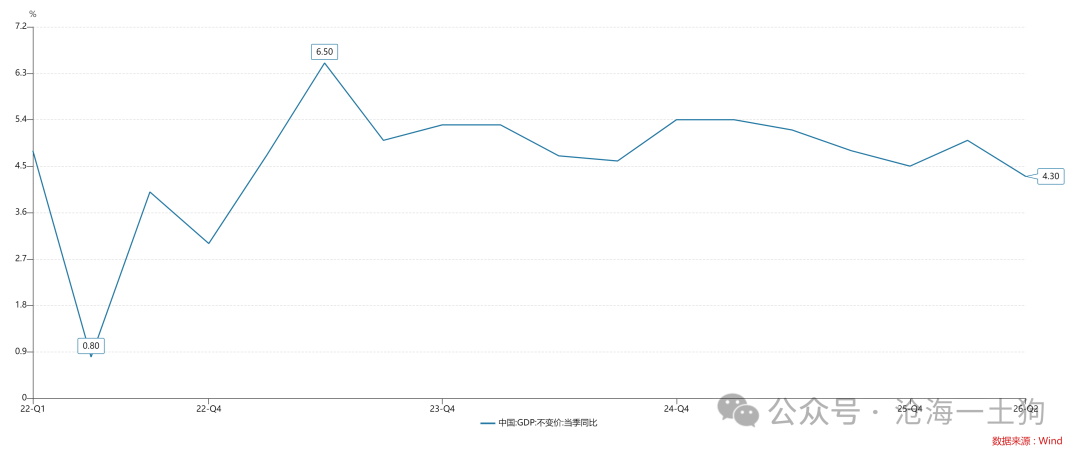
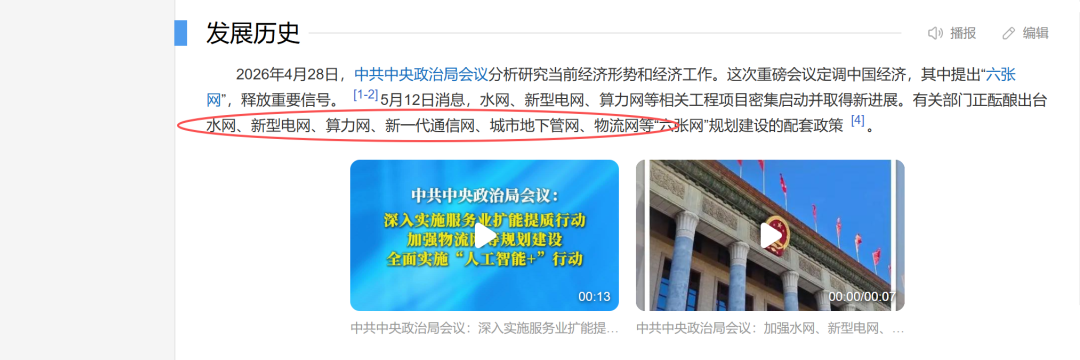
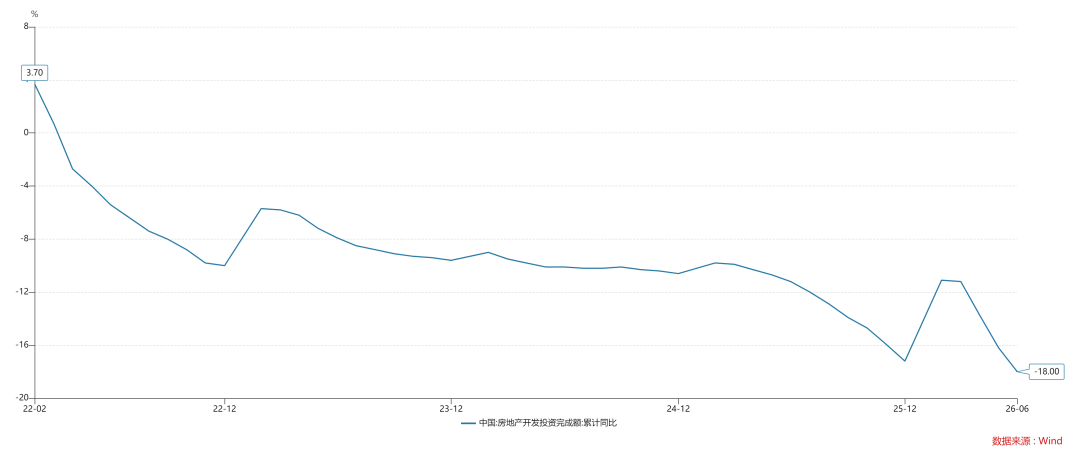
在这一波全球AI投资浪潮中,资本开支的大头主要发生在美国,我们在其中的角色是,抓住机遇,勒紧裤腰带,赶紧出口。于是,我们就观察到一个现象,全球资本开支很快,中国出口很好,但是,中国的内需持续萎靡。这不是3个独立的故事,它们其实是一个故事。然而,内外资本开支并不是一成不变的,尤其是在科技领域的投资。如上图所示,当外部资本开支开始减弱,内部资本开支不断加强时,外循环和内循环的力量对比也会同步发生变化。事实上,在某些情况下,政策制定者也会根据外部资本开支情况来决定内部资本开支情况,最终配平产能和需求。目前,内部的科技投资主要集中在“六张网”的大框架下,随着水网、新型电网、算力网、新一代通信网、城市地下管网、物流网的持续推进,内部的资本开支将不断增加,最终将逆转内外资本开支的对比,让内外循环的对比发生质变。显而易见,当国内科技资本开支大幅增加之后,传统的基本面逻辑将要回归:发展科技带来了巨大的资本开支,资本开支会像基建一样刺激消费。最后,我们可以把科技的资本开支泛化为一般性的投资,如上图所示,资本开支背后的项目包括:1、科技投资;2、基建投资;3、地产投资。内循环和外循环的力量对比取决于内外投资强度的对比。显而易见,在上一个阶段,内部弱势的不仅仅是科技资本开支,还包括基建和地产等更广义上的投资:因此,国内地产投资的羸弱进一步加剧了内外资本开支的失衡,让消费和科技的对立越来越尖锐。
文中观点仅为作者观点,不代表本平台立场
各位读者朋友,公众号改了推送规则,如果您还希望第一时间收到我们推送的文章,请记得给北大纵横公众号设置星标。 点击左下方公众号“北大纵横”→点击右上角“...”→点选“设为星标⭐️”